

Hypotéka v kostce
O hypotékách a jejich nových pravidlech toho bylo v minulých měsících řečeno mnoho. Nicméně opakování je matka moudrosti. Pojďme si tedy v kostce shrnout to nejdůležitější.
- Zapůjčená částka od banky nesmí překročit devítinásobek čistého ročního příjmu žadatele. Zaměstnanci musí bance doložit potvrzenou kopii výplatní pásky a rovněž i potvrzení zaměstnavatele o výši průměrného příjmu. Pokud žadatel zrovna nastoupil do nového zaměstnání a běží mu zkušební lhůta, je dobré s žádostí o hypotéku počkat do jejího doběhnutí. OSVČ pak bance doloží přiznání k dani z příjmů a také potvrzení o výši plateb od ČSSZ a zdravotní pojišťovny.
- Na splátku dluhu by klient neměl vynaložit více než 45 % svého čistého měsíčního příjmu. Banky při posuzování bonity klienta přihlížejí nejen k tomu, jaký má příjem, ale také jaké jsou jeho výdaje. Do těch se krom částky na živobytí započítává také stavební spoření, penzijní připojištění, životní pojištění, spotřebitelské úvěry, leasing, soudem stanovené výživné nebo aktivní kreditní karty. Potíže může způsobit využívaný kontokorent na účtu.
- Pro úspěšné dosažení hypotéky musí žadatel disponovat minimálně 10 až 20 % vlastních úspor z tržní ceny nemovitosti. Dnes již neexistuje možnost, že by žadateli banka poskytla hypoteční úvěr v plné výši nemovitosti. Toto opatření zavedla ČNB kvůli obavám z ohrožení stability české ekonomiky způsobeným rychlým nárůstem úvěrů. Zároveň se tak stalo z důvodu ochrany dlužníků, protože rychlý nárůst cen nemovitostí převyšoval příjmy domácností a tím se dlužníci ocitli ve větším nebezpečí neschopnosti splácet. Také sílila obava, že hypotéční úvěry budou poskytovány klientům, kteří nemají dostatečnou bonitu.
O úvěr na bydlení můžete zažádat spolu s partnerem nebo rodiči. Banka tak bude posuzovat všechny výše zmíněné náležitosti a vaše šance na získání hypotéčního úvěru se zvýší. Do žádosti o úvěr můžete zahrnout spolužadatele také v tom případě, že by vám v době jeho úplného splacení bylo více než 65 až 70 let.
Důležité je si uvědomit, že nová nařízení neslouží jen k ochraně státu, ale jsou také v zájmu nás samotných klientů a s tím k žádosti o hypotéční úvěr přistupovat.
Nevíte si s něčím rady? Neváhejte mě kontaktovat.

Autor: Jan Demel
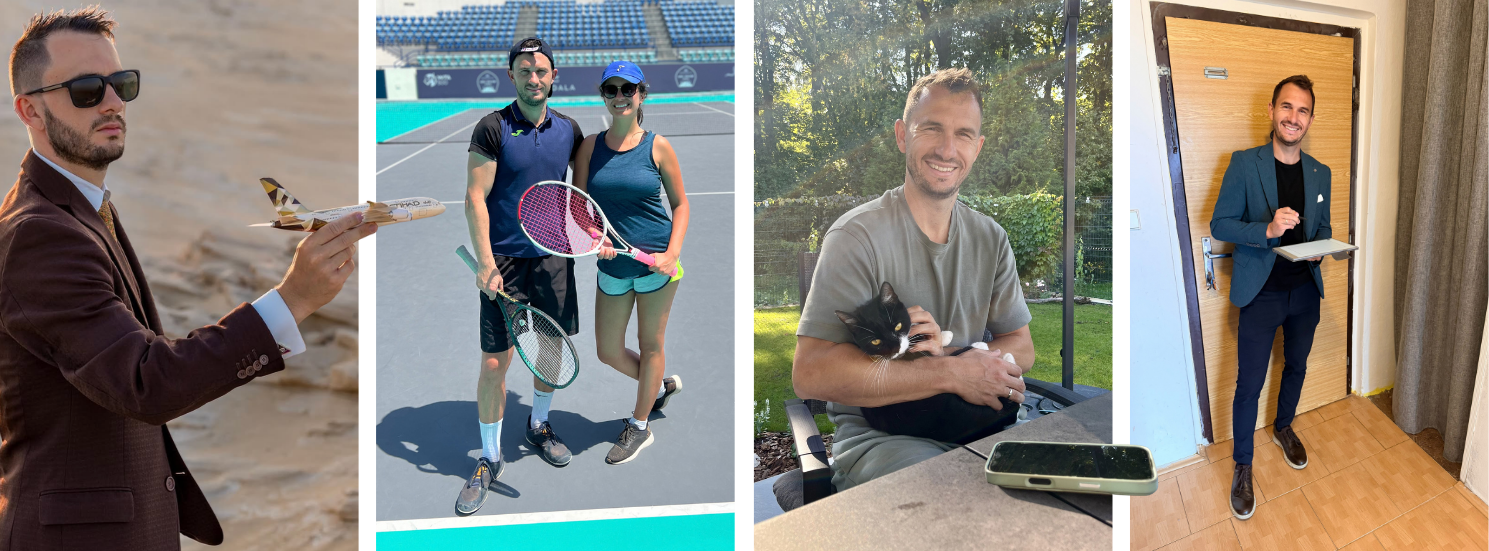
Už během studií na Ostravské univerzitě jsem hodně cestoval. Dokonce jsem na nějakou dobu přerušil školu a vydal se poznávat svět. Amerika, Řecko nebo Turecko – právě tyto zkušenosti mi daly úplně jiný nadhled a pohled na život. Nejenže jsem se naučil jazyk, ale také jsem dospěl jako člověk a poznal různé kultury i způsoby života. Nakonec mě moje cesta zavedla až do letecké společnosti Etihad ve Spojených arabských emirátech, odkud jsem si přinesl disciplínu a vysoké standardy servisu.
Nečekejte ode mě, že vám přijdu na prohlídce jen otevřít dveře, protože o nemovitosti často vím více než samotný majitel. Baví mě dělat věci efektivně a hledat cesty, jak zajistit hladký průběh a co nejlepší cenu.
Nejraději trávím čas se svou ženou Carmen, se kterou tvoříme sehraný realitní tandem. Spojili jsme své síly i profesně. Zatímco já se starám o makléřinu, Carmen se postará o špičkové fotografie a videoprezentaci, která vaši nemovitost prodá už na „první“ kliknutí.
V běžném životě rád hraji tenis a futsal, vzdělávám se v oboru, pečuji o dům a zahradu a cestou z prohlídek rád poslouchám podcasty o péči o trávník. V příštím životě chci být určitě trávníkář :-D
Bc. Jan Demel
OSVČ — IČ: 10891587
Jan Demel Reality Invest s.r.o. — IČ: 23688467, DIČ: CZ23688467