

Sazby hypoték rostou. Jsou ale banky, u kterých klienti získají hypotéky levněji
Již několikrát v tomto roce přistoupily banky ke zvýšení sazeb u hypotečních úvěrů. Zároveň začaly omezovat služby, které původně nabízely zdarma. Přesto existuje cesta, jak získat hypoteční úvěr za velmi výhodných podmínek.
Pokles sjednávaných hypoték
Růst cen nemovitostí doprovázený růstem hypotečních sazeb zapříčinil snížení objemu poskytovaných hypotečních úvěrů. Banky přicházejí o zdroj dlouhodobých příjmů. Aktuální sazby hypotečních úvěrů se pohybují okolo 6 %.
Na realitním trhu už dochází k mírnému poklesu cen, stejný vývoj u hypotečních úvěrů však v brzké době předpokládat nelze, protože centrální banka se snaží vysokou úrokovou sazbou dostat inflaci pod kontrolu.
Česká spořitelna nabízí nízké úrokové sazby
Ačkoliv Česká spořitelna nepatří k těm bankám, které konkurují cenou, nabízí cestu k levnější hypotéce. Cílí však na omezený segment trhu. Při prodeji nemovitosti se klienti mohou dohodnout s kupujícím na převzetí jejich hypotéky. To znamená, že získají původní úrokovou sazbu i s dříve dohodnutou fixací. Vzhledem k tomu, že má Česká spořitelna v portfoliu úvěry se lhůtou fixace od jednoho roku do dvaceti let, může kupující získat úvěr velmi výhodně.
Šance na rychlý prodej nemovitosti
Prodávající mohou díky převzetí hypotéky získat kupujícího nemovitosti mnohem rychleji. Předat hypotéku s původní sazbou mohou všichni klienti České spořitelny, kteří potřebují nemovitost prodat, řeší vyrovnání po rozvodu nebo mění nemovitosti v případě stěhování. Česká spořitelna očekává, že rozšířením nabídky převzetí hypotečního úvěru podpoří nemovitostní trh.
Standardní postup při schválení nové hypotéky
Převzetí hypotéky musí projít standardním postupem při schvalovacím procesu. To znamená, že klient musí doložit dostatečnou bonitu pro splácení úvěru a splnit další podmínky.
Ve specifických případech nabízely i ostatní banky převzetí původních hypotečních úvěrů. Komerční banka, UniCredit Bank i Raiffeisenbank převzetí hypotéky nabízejí, zároveň však uvádějí, že se v jejich případě jedná o administrativně náročný proces. Banky musí vyhodnotit, zda konkrétní úvěr je v souladu s podstoupeným rizikem banky, kritérii a limity pro poskytování úvěrů.

Autor: Jan Demel
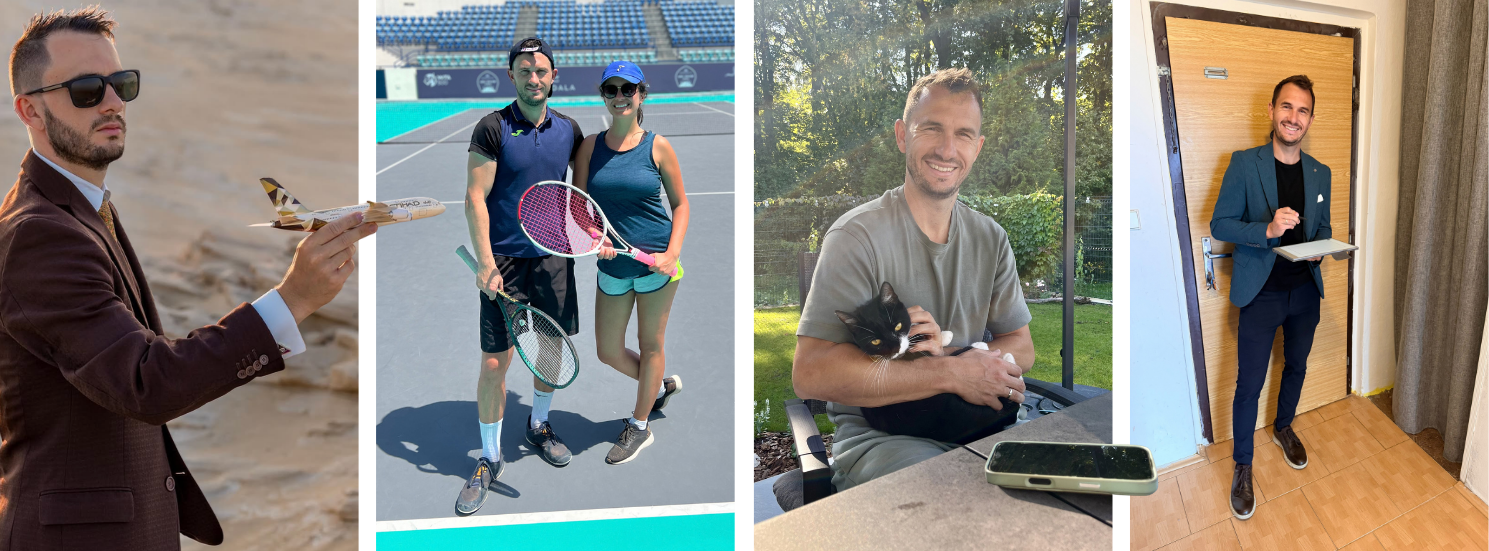
Už během studií na Ostravské univerzitě jsem hodně cestoval. Dokonce jsem na nějakou dobu přerušil školu a vydal se poznávat svět. Amerika, Řecko nebo Turecko – právě tyto zkušenosti mi daly úplně jiný nadhled a pohled na život. Nejenže jsem se naučil jazyk, ale také jsem dospěl jako člověk a poznal různé kultury i způsoby života. Nakonec mě moje cesta zavedla až do letecké společnosti Etihad ve Spojených arabských emirátech, odkud jsem si přinesl disciplínu a vysoké standardy servisu.
Nečekejte ode mě, že vám přijdu na prohlídce jen otevřít dveře, protože o nemovitosti často vím více než samotný majitel. Baví mě dělat věci efektivně a hledat cesty, jak zajistit hladký průběh a co nejlepší cenu.
Nejraději trávím čas se svou ženou Carmen, se kterou tvoříme sehraný realitní tandem. Spojili jsme své síly i profesně. Zatímco já se starám o makléřinu, Carmen se postará o špičkové fotografie a videoprezentaci, která vaši nemovitost prodá už na „první“ kliknutí.
V běžném životě rád hraji tenis a futsal, vzdělávám se v oboru, pečuji o dům a zahradu a cestou z prohlídek rád poslouchám podcasty o péči o trávník. V příštím životě chci být určitě trávníkář :-D
Bc. Jan Demel
OSVČ — IČ: 10891587
Jan Demel Reality Invest s.r.o. — IČ: 23688467, DIČ: CZ23688467